Impulsando la próxima economía de América del Norte: energía, minerales críticos y semiconductores en la cadena de suministro del T-MEC
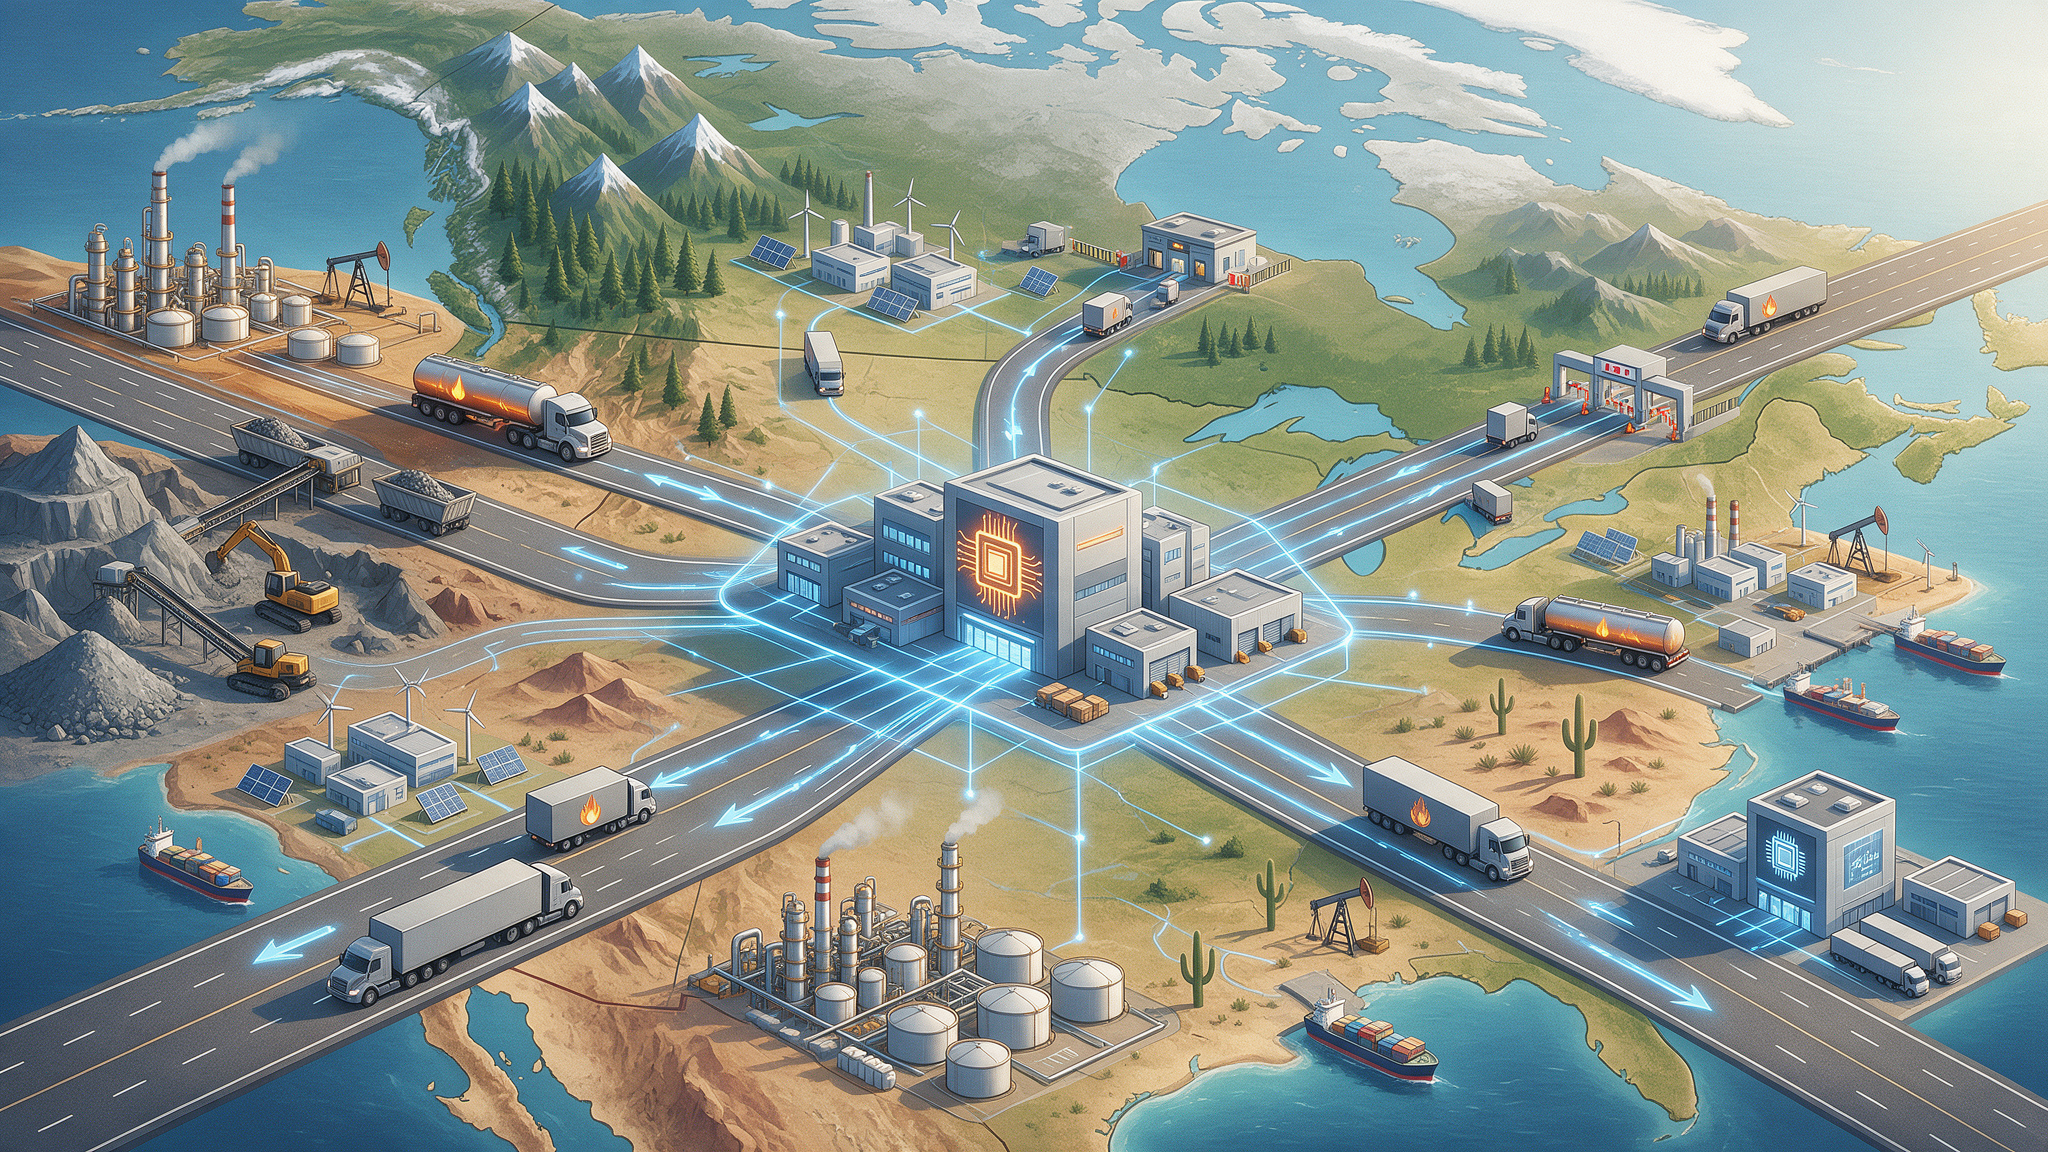
La industria de autopartes enseñó a América del Norte cómo construir una plataforma de producción integrada entre tres países. Ahora, la misma lógica se está aplicando a las industrias que definirán la próxima década: energía, minerales críticos y semiconductores. Estos son los insumos que permiten el funcionamiento de los vehículos eléctricos, los centros de datos y la manufactura avanzada. Y, al igual que las autopartes, dependen de que la carga se mueva de manera confiable a través de las fronteras que separan a México, Estados Unidos y Canadá.
Para los profesionales de la logística, exportadores e importadores, esto no es un debate político lejano. Es una realidad operativa que ya está ocurriendo, determinada por los aranceles, las reglas de origen, los procedimientos fronterizos y los programas de operadores confiables que influyen en la rapidez con la que las mercancías pueden ser despachadas por aduana.
La magnitud del comercio estratégico
Las cifras muestran el alto nivel de integración de estos sectores en América del Norte. La región es el principal productor mundial de petróleo y gas, y el comercio energético entre los tres países del T-MEC es clave para su industria. Canadá representa el 64 % de las importaciones estadounidenses de petróleo crudo, frente al 41 % en 2015, y suministró el 81.3 % de las importaciones de electricidad de EE. UU. en 2025. Ese mismo año, las exportaciones estadounidenses de gas natural por gasoducto a México alcanzaron un récord de 7,500 millones de pies cúbicos diarios.
La integración también es evidente en los semiconductores: EE. UU. y México dependen de Asia para cerca del 90 % de su suministro, mientras que EE. UU. mantiene superávits comerciales de semiconductores con Canadá y México.
Los minerales críticos conectan ambos sectores. México produce o tiene potencial para desarrollar al menos 13 minerales críticos, entre ellos litio, cobre, grafito y tierras raras, y figura entre los 15 principales productores mundiales de 19 minerales. Además, cuenta con aproximadamente 1.7 millones de toneladas de litio identificadas en 82 yacimientos de 18 estados.
¿Qué tan profunda es realmente la integración de América del Norte?
La energía, los semiconductores y los minerales críticos cruzan las mismas fronteras y dependen de los mismos corredores de carga que hoy movilizan las autopartes.
Canadá es el principal proveedor de energía de EE. UU.
Participación de Canadá en las importaciones estadounidenses de petróleo crudo por volumen
Una integración profunda, basada en una dependencia de Asia
Superávit comercial de EE. UU. en semiconductores, 2024
México se encuentra en la intersección de ambos sectores
Entre los minerales estratégicos
Dónde se concentra el litio
Sonora lidera al país en yacimientos de litio identificados. De los 19 minerales en los que México se encuentra entre los 15 principales productores a nivel mundial, 12 son clasificados como críticos por Washington.
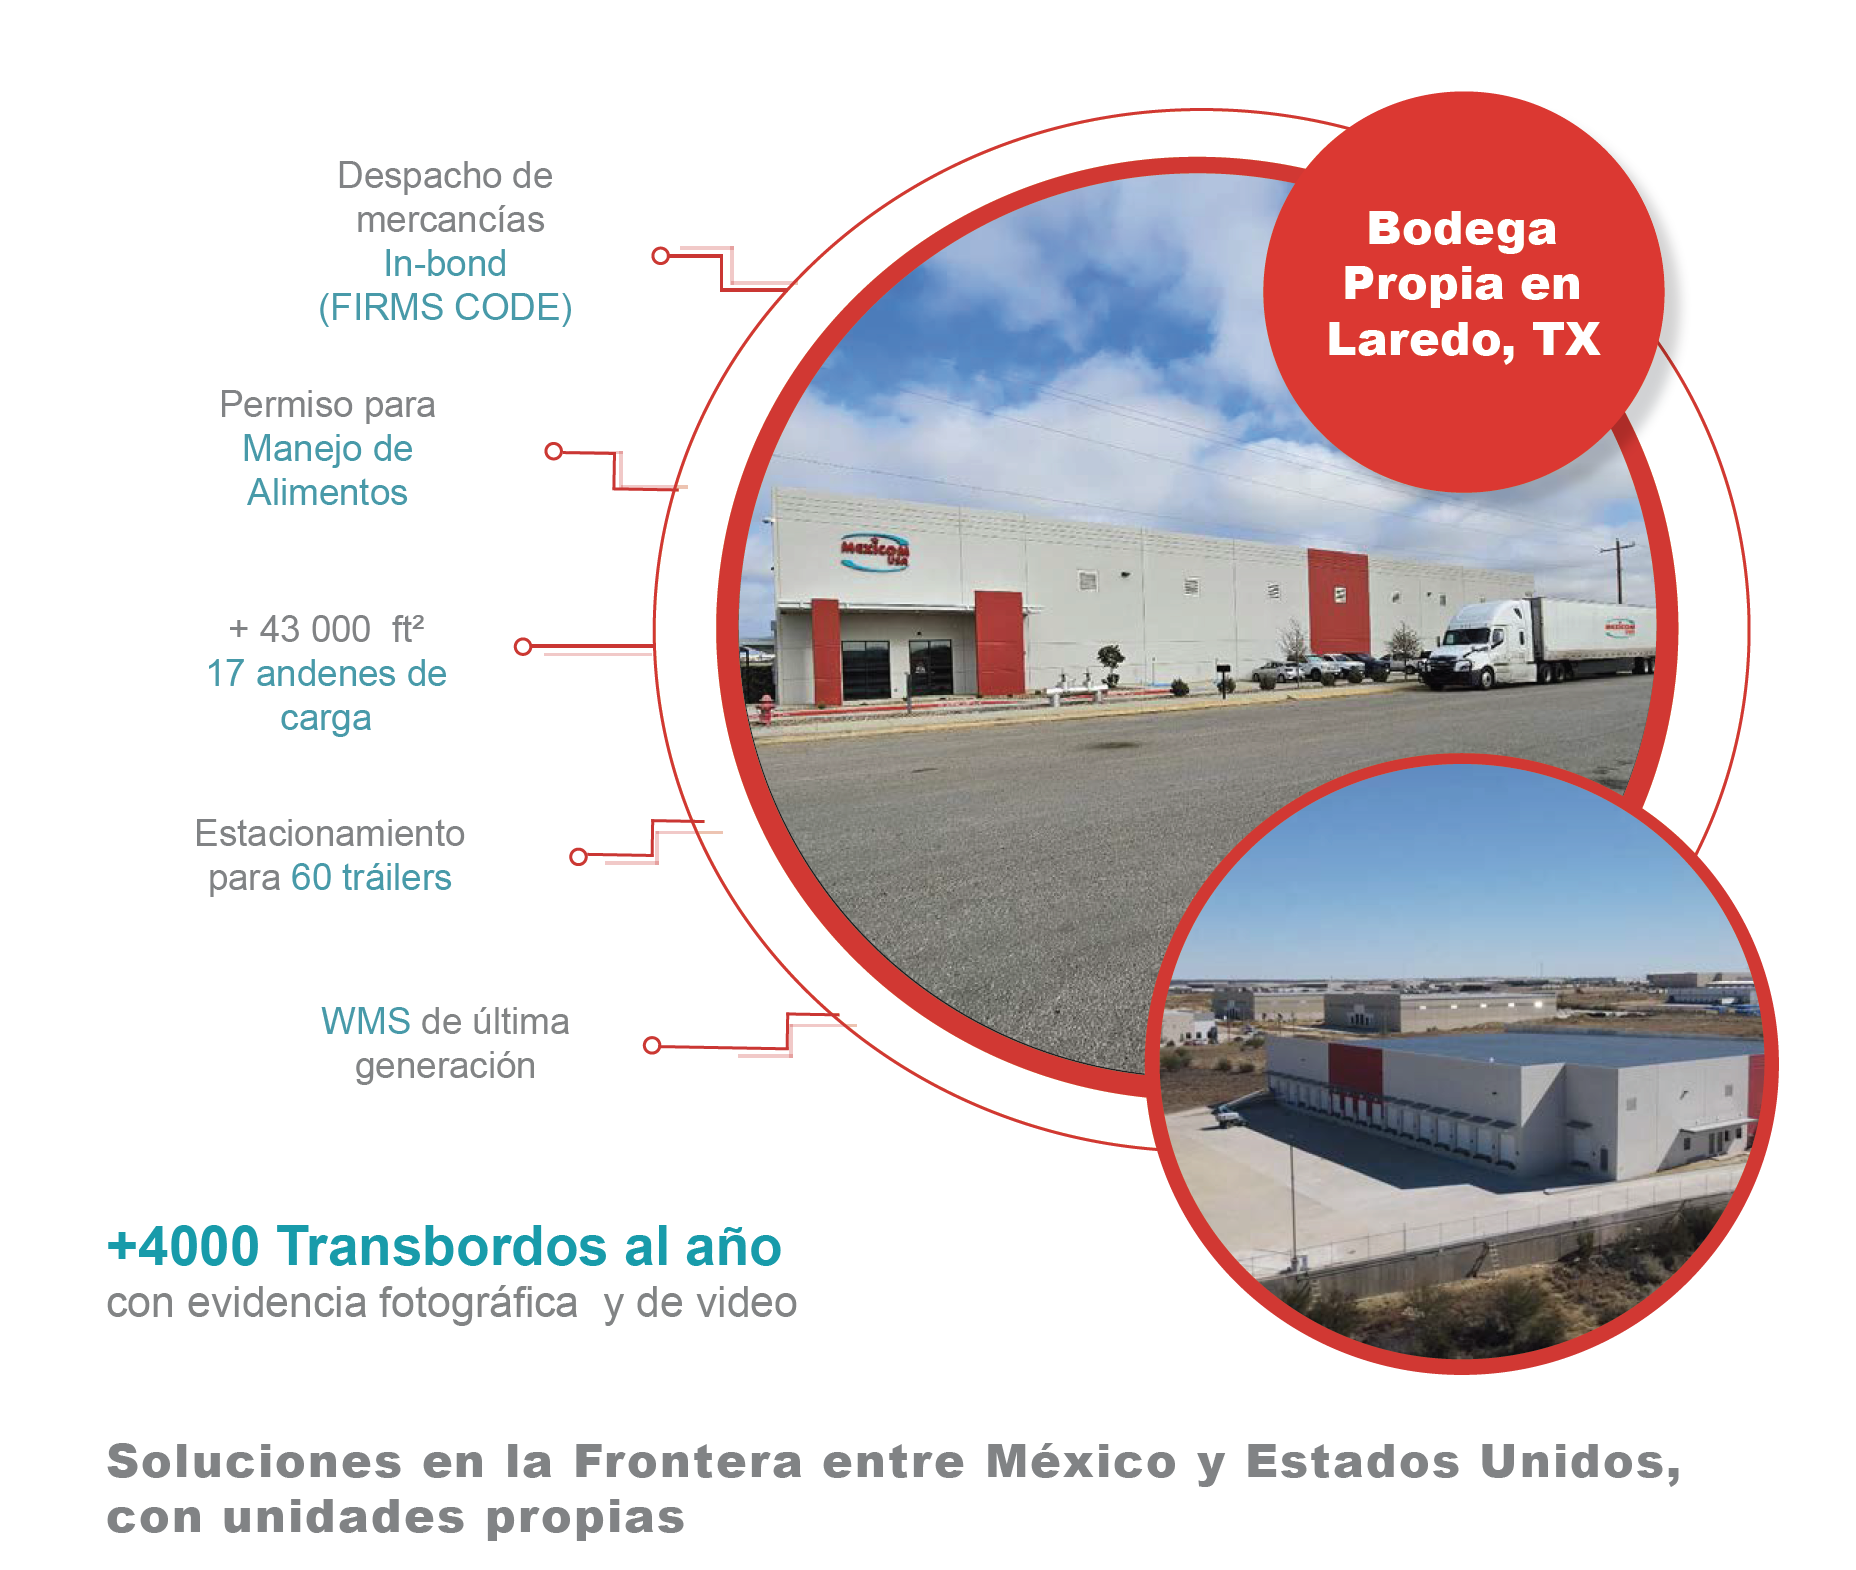
Ubicada en Laredo, nuestra bodega agiliza el transporte de tu carga transfronteriza.
Contáctanos hoy
info@mexicomusa.com
Tel. +1 (956) 516-7201
Dónde se concentran los recursos y la producción
México: minerales críticos en el norte y semiconductores en el Bajío
La riqueza de minerales críticos de México se concentra en los estados del norte. Sonora lidera el país con 203 proyectos mineros relacionados con plata, zinc, cobre, litio, grafito y tierras raras. Le sigue Chihuahua con 153 proyectos enfocados en plata, hierro y cobre, mientras que Durango cuenta con 112 iniciativas principalmente orientadas a la plata, el plomo, el zinc y el cobre. Junto con Sinaloa y Zacatecas, estos estados representan el 63 % de la cartera de minerales para la transición energética de México. En Coahuila, la empresa canadiense Discovery Metals Corp. está desarrollando actividades de exploración de tierras raras en lo que actualmente es el único proyecto de este tipo en el país.
Según datos del USGS, México se encuentra entre los principales productores mundiales de antimonio, barita, cobre, fluorita, grafito, plomo, plata y zinc. En 2025, México produjo 5,780 toneladas de plata, 773,000 toneladas de zinc, 180,000 toneladas de plomo y 900 toneladas de grafito. México ocupa el primer lugar mundial en producción de plata, el segundo en fluorita, el quinto en barita y molibdeno, el sexto en magnesio y zinc, y el séptimo en plomo y oro. Sin embargo, en grafito, la brecha con China sigue siendo enorme: China produjo aproximadamente 1.4 millones de toneladas en 2025 —el 82 % del mercado mundial—, mientras que México produjo 740 toneladas.
Las ambiciones de México en materia de semiconductores también están claramente definidas a nivel geográfico. El Plan México, lanzado en enero de 2025, estableció el objetivo de multiplicar por 25 la producción de semiconductores en tres años y atraer USD 10,000 millones en inversiones para 2030. El proyecto Kutsari busca producir semiconductores en tres ubicaciones estratégicas: Querétaro, Jalisco y Nuevo León. La Secretaría de Economía de México identificó a Jalisco, Chihuahua, Baja California y Querétaro como los estados con mayor potencial e infraestructura para la fabricación de semiconductores. QSM Semiconductores, con sede en Querétaro, está preparando una planta que comenzará la producción a gran escala en 2027, como parte de un proyecto de más de USD 100 millones destinado al desarrollo de tres fábricas. La región centro-occidental (Jalisco, Querétaro) experimentó un crecimiento en el número de empresas de semiconductores, de 56 en 2015 a 118 en 2023, mientras que su participación aumentó del 11 % al 23 %.
La cadena de valor de los semiconductores tiene una característica crucial para la logística: las plantas de fabricación requieren inversiones superiores a USD 10,000 millones por instalación, pero las etapas restantes —ensamblaje, pruebas e integración— concentran aproximadamente el 70 % del valor agregado total y requieren menores niveles de inversión de capital. Es aquí donde México busca posicionarse, lo que significa que los flujos de componentes serán multidireccionales: obleas y materiales entrarán al país, mientras que los chips empaquetados saldrán hacia otros mercados, utilizando los mismos corredores fronterizos que actualmente emplea la industria de autopartes.
Estados Unidos: liderazgo energético y diseño avanzado de semiconductores
Estados Unidos aporta algo que ningún otro socio del T-MEC puede igualar: escala en la producción de energía y liderazgo en el diseño de semiconductores. EE. UU. es el principal proveedor de gas natural de México, suministrando más del 80 % de las importaciones mexicanas de gas natural. En mayo de 2025, las exportaciones estadounidenses de gas natural a México por gasoducto promediaron 7,500 millones de pies cúbicos diarios, la cifra más alta registrada para cualquier mes. En el caso del petróleo crudo, la participación de Canadá en las importaciones estadounidenses aumentó al 64 % en 2025, pero EE. UU. sigue siendo un importante productor y refinador, con flujos de energía que se mueven en ambas direcciones a través del continente.
En materia de minerales críticos, EE. UU. es tanto productor como consumidor. Depende de Canadá para el aluminio y el acero, y de México para el cobre, la plata y una gama cada vez mayor de minerales críticos. Desde enero de 2025, Washington ha destinado más de USD 1,000 millones a inversiones en minerales críticos en América Latina, con énfasis en litio, cobre y tierras raras esenciales para las cadenas de suministro de energía, defensa y tecnología avanzada, según un informe del despacho de abogados White & Case. La National Association of Manufacturers ha instado a la Oficina del Representante Comercial de Estados Unidos (USTR) a ofrecer importaciones libres de aranceles para los minerales críticos y una mayor armonización regulatoria en el sector, reconociendo que la manufactura estadounidense depende de un acceso seguro a estos insumos.
En el sector de los semiconductores, EE. UU. lidera en diseño de chips y fabricación avanzada, pero depende de los flujos transfronterizos de materiales, componentes y chips terminados. La Semiconductor Industry Association (SIA) ha solicitado formalmente a los negociadores del T-MEC ajustar las reglas de origen aplicables al sector de los semiconductores para fortalecer la integración y la inversión en América del Norte. Las empresas miembros de la SIA cuentan con operaciones de diseño, investigación y desarrollo (I+D) y empaquetado avanzado en Canadá, así como instalaciones de etapas finales de producción en México, y el T-MEC respalda una cadena de suministro «estrechamente vinculada a lo largo de todo el proceso de producción, con subcomponentes y semiconductores cruzando entre EE. UU., Canadá y México antes de integrarse en una amplia variedad de industrias posteriores».
Canadá: aluminio, electricidad y un socio estratégico en minerales
La contribución de Canadá a la cadena de suministro estratégica de América del Norte se basa en los materiales y la energía. En 2025, suministró más del 80 % de las importaciones estadounidenses de electricidad, según el Canada Energy Regulator. Las exportaciones de electricidad de Canadá a EE. UU. alcanzaron un valor de USD 3,300 millones en 2025, mientras que Canadá importó USD 1,400 millones en electricidad desde Estados Unidos.
En materia de minerales críticos, Canadá ha adoptado una postura cada vez más activa. La Canadian Critical Minerals Strategy ha destinado CAD 3,800 millones para aumentar el suministro de minerales críticos y estableció un nuevo Critical Minerals Sovereign Fund (CMSF) para realizar inversiones federales en la cadena de valor de los minerales críticos. Canadá y Estados Unidos cuentan con un acuerdo de cooperación en materia de minerales críticos que se originó durante la administración Biden y continúa bajo la administración Trump. Sin embargo, a medida que las tensiones comerciales aumentaron en 2026, Canadá mostró un menor interés en compartir sus minerales sin condiciones. El ministro de Energía y Recursos Naturales, Tim Hodgson, declaró: «Nada me haría más feliz que cuando Estados Unidos nos pida más electricidad poder decir: “Saben qué, tenemos muchas minas que necesitamos desarrollar en el norte de Columbia Británica”». Según una carta vista por POLITICO, Canadá extendió discretamente a los miembros de la alianza una oferta de «acceso prioritario» a sus reservas de minerales críticos.
Las empresas mineras canadienses también tienen presencia activa en México. El potencial para una estrategia coordinada entre Canadá y México en materia de minerales críticos es significativo, dada la presencia de empresas mineras canadienses que operan en territorio mexicano y la naturaleza complementaria de sus carteras de minerales. En Coahuila, la empresa canadiense Discovery Metals Corp. está desarrollando actividades de exploración de tierras raras.
De dónde provienen realmente los insumos estratégicos de México
La actividad minera se concentra en el norte. El empaquetado y las pruebas de chips están tomando forma en el Bajío y el occidente. Ambos alimentan los mismos corredores de carga transfronterizos.
El bloque del norte concentra la mayor parte de los proyectos
Proyectos mineros por estado
Qué busca cada estado
Por qué es importante
Sonora, Chihuahua, Durango, Sinaloa y Zacatecas representan en conjunto el 63 % de la cartera de minerales para la transición energética de México. En Coahuila, la empresa canadiense Discovery Metals Corp. está desarrollando actividades de exploración de tierras raras, actualmente el único proyecto de este tipo en el país.
La posición de México en los mercados minerales globales
Posición mundial por mineral
México también se encuentra entre los principales productores mundiales de antimonio, barita, cobre y fluorita, según datos del USGS.
La brecha del grafito es el gran desafío
Producción de grafito en 2025, a escala
Las barras están representadas a escala. La barra de México es apenas una fracción: aproximadamente el 0.05 % de la producción de China, que representa cerca del 82 % del mercado mundial. El mismo patrón se observa en la capacidad de procesamiento de grafito para baterías, donde la limitación está en la refinación y no en la extracción.
Una apuesta deliberada por el empaquetado, las pruebas y la integración
Crecimiento de empresas, Jalisco y Querétaro
La participación de la región en el total nacional de empresas de semiconductores aumentó del 11 % al 23 % durante el mismo periodo.
Estados identificados con mayor potencial
QSM Semiconductores, con sede en Querétaro, está preparando una planta para producción a gran escala en 2027, como parte de un proyecto de más de USD 100 millones para desarrollar tres fábricas.
Dónde se concentra el valor y por qué importa para el transporte de carga
Las plantas de fabricación requieren una inversión de capital superior a USD 10,000 millones por instalación. Las etapas posteriores —empaquetado, pruebas e integración— concentran aproximadamente el 70 % del valor agregado total con un costo de capital considerablemente menor. Este es el segmento al que México busca dirigirse, lo que hace que los flujos de componentes sean multidireccionales: entran obleas y materiales y salen chips empaquetados, a través de los mismos corredores que actualmente utiliza la industria de autopartes.
Tres flujos, un solo continente
El petróleo crudo y los productos refinados de Canadá se dirigen a las refinerías de EE. UU. y posteriormente a los consumidores industriales de México. El gas estadounidense fluye hacia el sur a través de gasoductos transfronterizos. Las importaciones mexicanas de gas natural estadounidense por gasoducto promediaron 6.638 Bpc/día en 2025, y aproximadamente el 90 % del suministro de gas de México proviene de Estados Unidos.
El cobre de Sonora y Chihuahua se dirige a fundiciones y fabricantes estadounidenses. La plata se utiliza en productos electrónicos y paneles solares. El aluminio de Canadá llega a plantas manufactureras de EE. UU. y México. Como señaló Rafael Rebollar, director general de Industrias Peñoles: «No tiene sentido extraer los minerales y enviarlos a Asia».
Las obleas y materias primas llegan desde EE. UU. y Asia a las instalaciones mexicanas de empaquetado y pruebas. Los chips terminados se dirigen hacia el norte, a fabricantes estadounidenses y canadienses de productos electrónicos, vehículos y equipos industriales. El carácter transfronterizo de esta cadena es permanente.
Un vehículo eléctrico, cinco fronteras
Cada insumo cruza al menos una frontera —y con frecuencia más de una— antes de que el vehículo esté terminado. La ruta es la misma que utilizan actualmente los corredores de autopartes.
Lo que señalan los tres gobiernos
Nada me haría más feliz que cuando Estados Unidos nos pida más electricidad poder decir: «Saben qué, tenemos muchas minas que necesitamos desarrollar en el norte de Columbia Británica». Tim Hodgson · Ministro de Energía y Recursos Naturales de Canadá
La posición de Canadá
La Canadian Critical Minerals Strategy ha destinado CAD 3,800 millones para aumentar el suministro de minerales críticos y estableció un Critical Minerals Sovereign Fund. Las exportaciones de electricidad a EE. UU. alcanzaron un valor de USD 3,300 millones en 2025, frente a USD 1,400 millones en importaciones.
La posición de EE. UU.
Desde enero de 2025, Washington ha destinado más de USD 1,000 millones a inversiones en minerales críticos en América Latina, con énfasis en litio, cobre y tierras raras. La Semiconductor Industry Association ha solicitado a los negociadores del T-MEC ajustar las reglas de origen para los semiconductores, señalando que sus empresas miembros realizan actividades de diseño, I+D y empaquetado avanzado en Canadá, así como operaciones de etapas finales en México.
El Banco Interamericano de Desarrollo proyecta que la economía mexicana crecerá aproximadamente 1.3 % en 2026 e identifica el desarrollo de minerales críticos como una vía concreta para mejorar esa trayectoria. Las reformas energéticas de México de 2025, que exigen que la CFE produzca al menos el 54 % de la electricidad nacional y elevan a PEMEX y CFE como actores estratégicos, han introducido fricciones en la relación energética.
Cómo están interconectados los tres países
La integración de la energía, los minerales críticos y los semiconductores sigue el mismo patrón establecido por la industria de autopartes: los componentes y materiales cruzan las fronteras varias veces a medida que pasan de la extracción al procesamiento y posteriormente a la manufactura.
Los flujos de energía se dirigen hacia el sur y el este. El petróleo crudo y los productos refinados de Canadá llegan a las refinerías estadounidenses y posteriormente a los consumidores industriales mexicanos. El gas natural estadounidense fluye a través de gasoductos hacia las plantas de generación eléctrica y los centros manufactureros de México. Las importaciones mexicanas de gas natural por gasoducto desde Estados Unidos promediaron 6,638 millones de pies cúbicos diarios en 2025, y el 90 % del gas adquirido por México proviene de Estados Unidos, principalmente a través de gasoductos transfronterizos. La electricidad circula a través de la frontera entre EE. UU. y Canadá mediante líneas de transmisión respaldadas por un anexo bilateral del T-MEC que garantiza un trato no preferencial en materia de transmisión. Las reformas energéticas de México de 2025, que consolidaron un modelo liderado por el Estado a través de PEMEX y CFE, han introducido fricciones en esta relación. Conforme a la legislación mexicana vigente, la CFE debe producir al menos el 54 % de la electricidad generada en México, mientras que PEMEX y CFE han sido elevados a la categoría de actores nacionales «estratégicos», con prioridad a lo largo de la cadena energética. Estas reformas revirtieron parcialmente la apertura energética de 2013 y devolvieron a PEMEX y CFE su condición de entidades públicas, otorgándoles preferencia frente a competidores privados.
Los minerales críticos fluyen hacia el norte y hacia el sur. El cobre de Sonora y Chihuahua se dirige a fundiciones y fabricantes estadounidenses. La plata mexicana se incorpora a productos electrónicos y paneles solares. El aluminio canadiense se dirige a instalaciones manufactureras de EE. UU. y México. La capacidad de México para competir por inversiones estadounidenses en minerales críticos dependerá de las señales de política que envíe su gobierno en 2026. El Banco Interamericano de Desarrollo proyecta que la economía mexicana crecerá aproximadamente un 1.3 % en 2026 e identifica el desarrollo del sector de minerales críticos del país como una vía concreta para mejorar esa trayectoria mediante un aumento de la inversión, el crecimiento de las exportaciones y mayores ingresos fiscales. Como señaló Rafael Rebollar, director general de Industrias Peñoles, durante el Congreso Minero de Durango 2026, México debe enfocarse en integrar las cadenas de valor estratégicas y ampliar su capacidad de refinación: «No tiene sentido extraer los minerales y enviarlos a Asia».
Los semiconductores fluyen en ambas direcciones, pero en diferentes etapas de producción. Las obleas y materias primas llegan desde EE. UU. y Asia a las instalaciones mexicanas de empaquetado y pruebas. Los chips terminados se dirigen hacia el norte, a fabricantes estadounidenses y canadienses de productos electrónicos, vehículos y equipos industriales. A medida que se desarrolla el ecosistema de semiconductores de México, el flujo será más equilibrado, pero el carácter transfronterizo de la cadena de suministro es permanente. El proyecto Kutsari y el marco del Plan México posicionan la fabricación de componentes avanzados para pantallas como un sector prioritario de nearshoring, elegible para depreciación acelerada, certificación de IVA y beneficios arancelarios de IMMEX. Esto crea un corredor de suministro que reduce los tiempos de tránsito y la exposición arancelaria para los equipos de proceso MicroLED y los subconjuntos que ingresan a las líneas de integración de productos finales en América del Norte.
Esta interconexión no es teórica. Un solo vehículo eléctrico ilustra el patrón: litio de Sonora, cobre de Chihuahua, aluminio de Quebec, chips semiconductores empaquetados en Querétaro y ensamblaje final en Michigan u Ontario. Cada uno de estos insumos cruza al menos una frontera —y con frecuencia más de una— antes de que el vehículo esté terminado.
El marco regulatorio: reglas de origen, aranceles y programas de operador confiable
Minerales críticos y reglas de origen
Las reglas de origen del T-MEC, originalmente diseñadas en torno al contenido automotriz, ahora se están extendiendo a los minerales críticos y semiconductores. El acuerdo establece un requisito de contenido regional para minerales críticos que aumenta progresivamente: 40 % antes de 2024, 50 % en 2024, 60 % en 2025, 70 % en 2026 y 80 % después del 31 de diciembre de 2026. Para vehículos automotores, el requisito de contenido de valor regional es de 75 % para vehículos de pasajeros, mientras que los camiones pesados deben cumplir con un 64 % en 2026, aumentando al 70 % en 2027.
Estos umbrales no son solo requisitos administrativos: determinan si un embarque puede recibir tratamiento libre de aranceles o enfrentar tarifas que pueden llegar al 50 % para productos de acero y aluminio bajo la Sección 232. En materia de minerales críticos, México y Estados Unidos lanzaron en febrero de 2026 un Plan de Acción Conjunto para fortalecer la resiliencia de las cadenas de suministro, incluyendo el intercambio de información entre el U.S. Geological Survey y el Servicio Geológico Mexicano sobre la presencia de minerales críticos, así como la creación de mecanismos de almacenamiento estratégico.
Estados Unidos ha propuesto un requisito del 50 % de contenido vehicular proveniente de fuentes estadounidenses y del 100 % de acero y aluminio producido en América del Norte para los vehículos, además de una mayor cooperación entre los tres países para reforzar la seguridad en torno a minerales críticos, baterías y manufactura estratégica.
La BlueGreen Alliance ha promovido el fortalecimiento de las reglas de origen automotrices para fomentar el uso de minerales críticos de origen norteamericano, así como la extensión de los estándares de origen de «fundición y vertido» del acero al aluminio, cobre y minerales críticos. La revisión conjunta del T-MEC de 2026 representa una oportunidad para establecer umbrales específicos de contenido de valor regional para minerales críticos y componentes, alineados con los requisitos de la Ley de Reducción de la Inflación y aplicables a proyectos entre Canadá, México y Estados Unidos de cobre, litio, níquel y grafito.
Semiconductores y controles de exportación
El comercio de semiconductores está sujeto a un conjunto de reglas más complejo que el de autopartes. Las reglas de origen para semiconductores suelen basarse en un «cambio de clasificación arancelaria» —cuando la clasificación arancelaria cambia durante la producción regional— o en un umbral de contenido de valor regional del 60 % del valor de transacción o del 50 % del costo neto. Los semiconductores digitales clasificados en el Capítulo 85 del SA pueden estar sujetos a permisos o restricciones de importación dependiendo de sus características y uso final.
La Semiconductor Industry Association ha instado a los negociadores del T-MEC a garantizar que las reglas de origen «fortalezcan la competitividad de los semiconductores estadounidenses, fomenten una mayor inversión en las cadenas de suministro de América del Norte y consideren las diferencias entre las operaciones actuales y planificadas para producir distintos tipos de semiconductores». Su presidente y CEO, John Neuffer, ha destacado la importancia del T-MEC para la industria estadounidense de semiconductores y el liderazgo tecnológico global de Estados Unidos.
Los controles de exportación añaden otra capa regulatoria. Estados Unidos ha endurecido los controles sobre tecnologías sensibles bajo las Export Administration Regulations y ha presionado a México para excluir hardware chino de inteligencia artificial de sus cadenas de suministro. Como parte de las negociaciones del T-MEC, Estados Unidos está discutiendo con México una propuesta de reglas de origen que limitaría la cantidad de componentes provenientes de fuera de América del Norte utilizados en la producción de hardware de IA.
La USTR también ha solicitado formalmente el fortalecimiento de las reglas de origen automotrices del T-MEC, señalando una «vulnerabilidad crítica» derivada de la dependencia de semiconductores, circuitos y pantallas provenientes de economías no de mercado o de terceros países. Washington busca extender los requisitos de contenido regional a semiconductores, componentes electrónicos y minerales críticos para reducir la dependencia de insumos chinos.
Transporte transfronterizo: regulaciones y procesos
El traslado transfronterizo de energía, minerales y componentes de semiconductores requiere procedimientos específicos para cada tipo de mercancía.
Energía y minerales que se transportan por carretera normalmente requieren factura comercial, lista de empaque, conocimiento de embarque y certificado de origen T-MEC cuando se solicita trato preferencial. La Carta Porte digital de México es obligatoria para los movimientos de carga dentro del país e incluye información sobre origen, destino y contenido. Para los minerales, puede requerirse documentación adicional que demuestre el cumplimiento de normas ambientales y laborales, especialmente a medida que aumentan los requisitos de debida diligencia en las cadenas de suministro.
Se espera que la revisión de 2026 aborde también las barreras no arancelarias en el mercado energético mexicano y las prácticas de las empresas estatales, aspectos que afectan directamente la documentación y las obligaciones de cumplimiento de los transportistas de energía.
Los componentes de semiconductores están sujetos a un mayor escrutinio. Las autoridades aduaneras están poniendo mayor atención en la verificación del origen de los chips debido a las preocupaciones sobre el transbordo de mercancías a través de México para evitar los aranceles estadounidenses aplicables a productos chinos. Las nuevas propuestas estadounidenses limitarían el contenido no norteamericano en el hardware de IA producido en México, lo que tendría un impacto directo en los requisitos de documentación y trazabilidad.
Según informes de la USITC, más de la mitad de los fabricantes estadounidenses de vehículos expresaron preocupaciones sobre el costo o la disponibilidad de baterías de ion-litio producidas en países del T-MEC. Además, las reglas podrían no haber contemplado completamente componentes automotrices no tradicionales como ejes eléctricos, semiconductores, cámaras, pantallas táctiles y baterías avanzadas.
Los programas de seguridad y operador confiable son especialmente valiosos en estos sectores. La certificación CTPAT reduce significativamente la probabilidad de inspecciones aduaneras, mientras que la certificación OEA en México ofrece beneficios similares para los embarques de entrada y salida. El carril FAST —disponible únicamente para importadores, transportistas y conductores certificados— permite el despacho de embarques calificados con demoras mínimas, algo especialmente importante para componentes de semiconductores sensibles al tiempo y concentrados minerales de alto valor.
En un sector donde las reglas de origen son cada vez más estrictas y la verificación más rigurosa, la certificación de operador confiable de un transportista se convierte en un elemento operativo importante.
Aranceles y medidas comerciales
El panorama arancelario para los productos estratégicos es más complejo que para las autopartes. Los aranceles de la Sección 232, del 25 % para acero y aluminio y del 50 % para ciertos metales, se aplican a numerosos productos provenientes de México y Canadá incluso bajo el T-MEC.
En febrero de 2026, la Corte Suprema de Estados Unidos determinó que la IEEPA no otorga al presidente autoridad para imponer aranceles. Posteriormente, la Administración puso fin a las medidas arancelarias basadas en la IEEPA e impuso un «recargo temporal a las importaciones» del 10 % durante 150 días sobre la mayoría de las importaciones estadounidenses, incluidas las procedentes de Canadá, bajo la Sección 122 de la Trade Act de 1974.
Bajo el T-MEC, las mercancías canadienses certificadas como conformes con las reglas de origen específicas pueden ingresar a Estados Unidos en gran medida libres de aranceles. En 2025, Estados Unidos aplicó aranceles a aproximadamente el 13 % de sus importaciones provenientes de Canadá, por un valor total cercano a USD 50,500 millones, mientras que la mayoría de los productos canadienses ingresaron libres de aranceles al estar certificados como conformes con el T-MEC.
La implicación práctica es que la ingeniería arancelaria —la estructuración estratégica de la clasificación arancelaria, las declaraciones de origen y la documentación de la cadena de suministro— se ha vuelto tan importante como la eficiencia logística. Las empresas que pueden demostrar el cumplimiento del T-MEC para sus embarques de minerales críticos y semiconductores pueden evitar aranceles que, de otro modo, afectarían la competitividad de sus productos. Para las empresas que dependen del transporte transfronterizo, la diferencia entre una declaración de origen conforme y una que no lo sea puede representar cientos de miles de dólares por embarque.
Reglas de origen, aranceles y el costo de equivocarse
Los umbrales de contenido aumentan, los semiconductores tienen un conjunto de reglas distinto, y el panorama arancelario cambió dos veces en 2026. Esto es lo que aplica actualmente.
Requisito de contenido de minerales críticos, año por año
2024
31 de dic. de 2026
Estos umbrales determinan si un embarque puede recibir trato libre de aranceles o enfrentar aranceles de hasta 50%. No son solo trámites: son la diferencia entre un costo puesto competitivo y uno que no lo sea.
Lo que aplica actualmente — y lo que está sobre la mesa
Vigente actualmente
Propuestas de EE. UU. en discusión
Las barras discontinuas indican propuestas, no requisitos vigentes. Grupos de la industria — incluido el American Automotive Policy Council — ha advertido que “reglas de origen excesivamente rígidas o sanciones amplias podrían alterar cadenas de suministro complejas y aumentar los costos para los fabricantes estadounidenses.”
Un conjunto de reglas completamente distinto
Cuando no se utiliza el umbral de VCR, el origen puede determinarse mediante un cambio de clasificación arancelaria — una modificación de la clasificación arancelaria durante la producción regional.
Estados Unidos ha reforzado los controles sobre tecnologías sensibles bajo las Reglamento de Administración de Exportaciones de EE. UU. y está presionando a México para excluir hardware chino de IA de sus cadenas de suministro. Una propuesta de reglas de origen en discusión limitaría los componentes provenientes de fuera de América del Norte en la producción de hardware de IA
La USTR ha solicitado fortalecer las reglas de origen automotrices, identificando una “critical vulnerability” en la dependencia de semiconductores, circuitos y pantallas provenientes de economías no de mercado o de terceros países.
Las reglas de origen deben fortalecer la competitividad de los semiconductores estadounidenses, fomentar una mayor inversión en las cadenas de suministro de América del Norte y considerar las diferencias entre las operaciones actuales y planificadas para producir distintos tipos de semiconductores. Semiconductor Industry Association · Comments on the USMCA Joint Review
Qué aplica realmente a los productos estratégicos
Aranceles de EE. UU. aplicados a las importaciones de Canadá, 2025
La mayoría de los productos canadienses ingresaron libres de aranceles porque fueron certificados como conformes con el T-MEC . Los productos que cumplen con los requisitos están en gran medida — aunque no totalmente — exentos de las medidas arancelarias de EE. UU. Para las empresas que dependen de embarques transfronterizos, la diferencia entre una declaración de origen conforme y una que no lo sea puede representar in cientos de miles de dólares por embarque.
La certificación cambia las reglas en la frontera
Un solo proveedor o transportista no certificado puede impedir que un embarque completo utilice el carril FAST. La certificación no depende de una sola parte: debe mantenerse durante todo el movimiento.
Los embarques de energía y minerales requieren facturas comerciales, listas de empaque, conocimientos de embarque y certificados de origen del T-MEC cuando se solicita trato preferencial. La Carta Porte es obligatoria para todos los movimientos de carga dentro de México.
Las autoridades aduaneras están enfocándose cada vez más en la verificación del origen de los chips, debido a las preocupaciones sobre el transbordo a través de México para evitar los aranceles estadounidenses sobre productos chinos.
En un sector donde las reglas de origen son cada vez más estrictas y la verificación más rigurosa, la certificación de operador confiable no es un lujo: es un requisito operativo.
La revisión del T-MEC: ¿Qué está en juego?
La primera revisión conjunta obligatoria del T-MEC comenzó el 1 de julio de 2026. Estados Unidos decidió no renovar automáticamente el acuerdo por otro periodo de 16 años y, en su lugar, optó por revisiones anuales hasta 2036. Este cambio introduce una incertidumbre prolongada para una industria que depende de la previsibilidad. Como señaló el Center for Strategic and International Studies (CSIS), la revisión «se está convirtiendo en algo mucho más trascendental: una prueba de resistencia para determinar si América del Norte puede funcionar como una plataforma tecnológica y de seguridad económica coherente en una era de creciente competencia estratégica a nivel mundial». El análisis del CSIS también señaló que «la política comercial de EE. UU. en el hemisferio occidental se está implementando ahora como política de seguridad económica, utilizando el acceso a los mercados para imponer disciplina en las cadenas de suministro y alineación geopolítica, en lugar de basarse únicamente en la reciprocidad arancelaria».
Los minerales críticos y la energía ocupan un lugar central en la revisión. Estados Unidos busca garantías de suministro de minerales, mientras que Canadá y México buscan menores aranceles para los metales y una mayor integración de las cadenas de suministro de minerales. México y Estados Unidos han puesto en marcha un plan de acción conjunto sobre minerales críticos, mientras que Canadá ha optado por mantener su cooperación en materia de minerales dentro de la revisión del T-MEC, en lugar de firmar un acuerdo bilateral separado. Estados Unidos se ha enfocado en el «reshoring» mediante el uso del acceso a los mercados para impulsar «compromisos de inversión», particularmente en sectores tecnológicos como los semiconductores, la computación avanzada y la infraestructura habilitada por IA. Estos sectores «estratégicos» ahora se consideran principalmente desde una perspectiva de seguridad nacional y no simplemente como una cuestión comercial.
La energía es otro punto de tensión. Estados Unidos y Canadá exigen un acceso no discriminatorio al mercado, cuestionando las reformas constitucionales energéticas de México de 2025, que otorgan prioridad a la CFE en el despacho de la red y garantizan a las entidades estatales una participación mínima del 54 % en la generación privada de electricidad y energías renovables. La dependencia de México de las importaciones de gas natural de EE. UU., que alcanza el 80 %, proporciona a Washington una influencia significativa, pero también significa que cualquier interrupción del comercio energético tendría consecuencias inmediatas para la producción industrial mexicana. Las reformas energéticas de México de 2025 revirtieron parcialmente la apertura a la inversión privada de 2013 y restablecieron a PEMEX y CFE como entidades públicas, otorgándoles preferencia frente a los competidores privados.
En el caso de los semiconductores, la revisión representa una oportunidad para establecer reglas de origen más claras y una mayor coordinación en materia de controles de exportación. Estados Unidos ha presionado a México para aceptar nuevas reglas para las exportaciones de hardware de IA que excluirían componentes chinos, como parte de las negociaciones del T-MEC. La Semiconductor Industry Association ha recomendado que la USTR impulse cambios en las reglas de origen del sector para aumentar la competitividad y la inversión en América del Norte. El secretario de Economía de México, Marcelo Ebrard, ha señalado que la fabricación de semiconductores será un tema central en la nueva etapa de integración económica de América del Norte, reconociendo que continuar importando todos los semiconductores desde Asia es «muy complicado, muy costoso y muy difícil».
Los grupos industriales también han presentado propuestas. La National Association of Manufacturers ha solicitado a la USTR ofrecer importaciones libres de aranceles para minerales críticos, resolver las barreras no arancelarias en el mercado energético mexicano, establecer disciplinas para las empresas estatales y simplificar la documentación aduanera. La BlueGreen Alliance ha recomendado simplificar el cumplimiento para los productores, manteniendo sólidos umbrales de contenido de valor regional, incentivando el uso de minerales críticos de origen norteamericano y extendiendo los estándares de origen de «fundición y colada» aplicados al acero al aluminio, cobre y minerales críticos. El American Automotive Policy Council y otros actores de la industria han señalado que «unas reglas de origen excesivamente rígidas o sanciones amplias podrían alterar cadenas de suministro complejas y aumentar los costos para los fabricantes estadounidenses».
La USITC está llevando a cabo actualmente una investigación de recopilación de información sobre cómo las reglas de origen automotrices del T-MEC afectan la competitividad de Estados Unidos en la producción y el comercio automotriz, con un informe previsto para el 1 de julio de 2027. Micah Burbanks-Ivey, abogado asociado de Holland & Knight, señaló que está particularmente interesado en cómo el estudio aborda componentes estratégicos para vehículos avanzados y eléctricos, como minerales críticos, baterías y semiconductores, y que «el informe de la USITC podría influir significativamente en algunas de estas reglas de origen y, en segundo orden, en la cadena de suministro de estos productos». La USITC también examinará los precios de los vehículos, el empleo y los salarios, así como indicadores económicos más amplios, como la inversión estadounidense y el producto interno bruto.
No es una renovación — es una prueba de resistencia
La primera revisión conjunta obligatoria comenzó el 1 de julio de 2026. Estados Unidos rechazó la renovación automática, dando paso a revisiones anuales hasta 2036. Lo que sigue es dónde se encuentran los tres gobiernos y qué significa para el transporte de carga.
Cómo se desarrolla la revisión
La política comercial como política de seguridad económica
Se está convirtiendo en algo mucho más trascendente: una prueba de resistencia para determinar si América del Norte puede funcionar como una plataforma coherente de tecnología y seguridad económica en una era de competencia estratégica intensificada a nivel global. Centro de Estudios Estratégicos e Internacionales (CSIS)
La política comercial de Estados Unidos en el Hemisferio Occidental ahora se instrumentaliza como política de seguridad económica, con el acceso al mercado utilizado para imponer disciplina en las cadenas de suministro y alineamiento geopolítico, en lugar de basarse únicamente en la reciprocidad arancelaria. Centro de Estudios Estratégicos e Internacionales (CSIS)
La consecuencia práctica: Estados Unidos se ha centrado en el “onshoring” —la relocalización en el país— aprovechando el acceso al mercado para asegurar compromisos de inversión, particularmente en sectores tecnológicos como semiconductores, computación avanzada e infraestructura habilitada por IA. Estos sectores ahora se ven principalmente a través de una óptica de seguridad nacional, más que como un simple tema comercial.
Minerales críticos
Busca garantías de suministro de minerales como condición para mantener el acceso preferencial.
Busca aranceles más bajos sobre los metales y una mayor integración en las cadenas de suministro de minerales. Ha lanzado un plan de acción conjunto con Estados Unidos sobre minerales críticos.
También busca aranceles más bajos sobre los metales y la integración de las cadenas de suministro, pero ha optado por mantener la cooperación en minerales integrada en la revisión del T-MEC en lugar de firmar un acuerdo bilateral por separado.
La divergencia importa. México ha pasado a una vía bilateral con Washington, mientras que Canadá ha mantenido su posición dentro del proceso trilateral: dos posturas de negociación diferentes sobre el mismo conjunto de productos básicos.
Energía
Exigen acceso no discriminatorio al mercado, impugnando las reformas constitucionales energéticas de México de 2025 que otorgan a la CFE prioridad en el despacho a la red y garantizan a las entidades estatales una participación mínima del 54% en la generación privada de electricidad y renovables.
Las reformas de 2025 revirtieron parcialmente la apertura de 2013 a la inversión privada y devolvieron a PEMEX y CFE al estatus de entidades públicas, dándoles preferencia sobre los competidores privados.
Washington tiene una influencia significativa gracias a la dependencia del 80% de México del gas natural estadounidense, pero esa misma dependencia significa que cualquier interrupción del comercio energético tendría consecuencias inmediatas para la producción industrial mexicana. La influencia corre en ambas direcciones.
Semiconductores
Presiona a México para que acepte nuevas reglas para las exportaciones de hardware de IA que excluirían componentes chinos. Busca reglas de origen más claras y coordinación en controles de exportación.
El secretario de Economía, Marcelo Ebrard, ha dicho que la fabricación de semiconductores será un tema central en la nueva fase de integración de América del Norte, reconociendo que importar todos los semiconductores de Asia es “muy complicado, muy caro y muy difícil”.
La Semiconductor Industry Association ha recomendado que la USTR impulse cambios a las reglas de origen para el sector, a fin de aumentar la competitividad y la inversión en América del Norte.
A diferencia de los minerales y la energía, la discusión sobre semiconductores es en gran medida prospectiva: las reglas que se negocian ahora determinarán dónde se construirá la capacidad de empaquetado, pruebas e integración durante la próxima década.
Lo que los grupos han pedido a la USTR
Importaciones libres de aranceles de minerales críticos. Resolución de barreras no arancelarias en el mercado energético de México. Disciplina en el comportamiento de las empresas estatales. Documentación aduanera simplificada.
Simplificar el cumplimiento para los productores mientras se mantienen umbrales estrictos de contenido regional. Incentivar los minerales críticos de origen norteamericano. Extender las normas de origen “melt-and-pour” del acero al aluminio, el cobre y los minerales críticos.
El American Automotive Policy Council y otras partes interesadas advierten que “reglas de origen demasiado rígidas o sanciones amplias podrían perturbar cadenas de suministro complejas y aumentar los costos para los fabricantes estadounidenses”.
El informe de la USITC podría determinar de manera crítica algunas de estas reglas de origen y, en un segundo orden, la cadena de suministro de estos productos. Micah Burbanks-Ivey · Holland & Knight
Burbanks-Ivey señaló particular interés en cómo el estudio de la USITC aborda los componentes estratégicos para vehículos avanzados y eléctricos —minerales críticos, baterías y semiconductores—, categorías que las reglas existentes podrían no contemplar plenamente.
Un Hemisferio Occidental por niveles
Un grupo central que avanza hacia ecosistemas de producción y tecnología más profundamente alineados con Estados Unidos. El acceso preferencial continúa, vinculado a la disciplina de las cadenas de suministro y a la alineación en sectores estratégicos.
Otros enfrentan una elección entre vínculos más estrechos con China y acceso privilegiado al mercado estadounidense. El análisis del CSIS señala que los acontecimientos en Centroamérica ya apuntan en esta dirección.
Para exportadores e importadores, la implicación es que la postura de cumplimiento es cada vez más una cuestión de acceso al mercado, no solo una formalidad aduanera. De dónde obtiene sus insumos una empresa —y qué tan bien puede documentarlo— ahora influye en si queda dentro o fuera del nivel preferido.
Cinco cosas que esta revisión cambia en la práctica
La documentación de origen debe ser rastreable hasta la mina o la oblea. Los requisitos crecientes de contenido de minerales críticos y las reglas de cambio arancelario exigen una visibilidad de la cadena de suministro superior a la que mantienen la mayoría de las empresas. Las empresas que no pueden rastrear los insumos hasta su origen corren el riesgo de perder el trato preferencial y enfrentar aranceles que pueden llegar al 50%.
Los programas de operador confiable brindan ventajas medibles. C-TPAT y AEO reducen las tasas de revisión, aceleran el despacho fronterizo y permiten el acceso al carril FAST. Un solo proveedor o transportista no certificado puede descalificar a un envío completo del acceso a FAST.
La ingeniería arancelaria es ahora una función logística central. La clasificación de productos, las declaraciones de origen y la documentación deben gestionarse estratégicamente. Los errores de clasificación o valoración producen aranceles, sanciones y demoras que se propagan por todo el programa de producción.
La planificación de contingencias es esencial. Con revisiones anuales hasta 2036, las tasas y las reglas están sujetas a cambios. Una documentación de cumplimiento precisa, múltiples relaciones con transportistas y opciones de rutas flexibles absorben los cambios de política sin detener la producción.
Los corredores son los mismos, pero la carga es diferente. Laredo, El Paso y Detroit–Windsor se construyeron en torno a las autopartes. Ahora transportan concentrados de litio, lingotes de aluminio, obleas de semiconductores y chips empaquetados.
Las mismas rutas, nuevas mercancías
Los transportistas que entienden estas mercancías —sus requisitos de documentación, sus sensibilidades de seguridad, sus restricciones de tiempo— son los que están posicionados para mantener en movimiento la próxima economía de América del Norte. Para las empresas que mueven minerales críticos, equipos energéticos o componentes semiconductores, la capacidad de combinar la certificación AEO y C-TPAT con experiencia específica en la mercancía y acceso al carril FAST es lo que separa una cadena de suministro que funciona de una que se estanca en la frontera.
La incertidumbre política ahora es una condición permanente
La integración de energía, minerales críticos y semiconductores entre México, Estados Unidos y Canadá no es un escenario futuro. Es la realidad presente de la manufactura norteamericana. Lo que cambia la revisión es el horizonte de previsibilidad: de 16 años a 12 meses a la vez.
Las empresas que incorporan el cumplimiento en sus operaciones, participan en programas de operador confiable y se asocian con transportistas que entienden estos sectores serán las que conviertan esa incertidumbre en ventaja competitiva.
La integración de energía, minerales críticos y semiconductores entre México, Estados Unidos y Canadá no es un escenario futuro. Es la realidad presente de la manufactura norteamericana. Lo que cambia la revisión del T-MEC es el horizonte de previsibilidad: de 16 años a 12 meses a la vez.
Las empresas que incorporan el cumplimiento en sus operaciones, participan en programas de operador confiable y se asocian con transportistas que entienden estos sectores serán las que conviertan esa incertidumbre en ventaja competitiva.
Por qué elegir Mexicom para el transporte transfronterizo en América del Norte
Mientras la revisión del T-MEC redefine las reglas del comercio en América del Norte, la capacidad de mover minerales críticos, semiconductores y equipos energéticos a través de las fronteras de México, Estados Unidos y Canadá se convierte en una ventaja competitiva decisiva. Mexicom Logistics, con más de 20 años de experiencia y presencia operativa en los tres países, está posicionado para liderar este corredor estratégico.
-
Experiencia comprobada: Más de 20 años en transporte terrestre internacional puerta a puerta, con más de 3,640 cargas cruzando la frontera México–EE. UU. cada año. Operaciones integradas en Montreal (Canadá), Laredo, Texas (hub transfronterizo), Ciudad de México y Nuevo Laredo.
-
Flota propia y control directo: Como transportista con flota propia (asset-based carrier), Mexicom controla directamente tractocamiones, remolques y almacenes. Esto garantiza capacidad predecible, mayor confiabilidad y menor riesgo en la cadena de suministro para industrias que no pueden permitirse retrasos.
-
Certificaciones y cumplimiento: Red de transportistas aprobados por C-TPAT con permisos de tránsito y sistemas de seguimiento satelital 24/7. Conductores con visa B-1, capacidad In-Bond bajo control de CBP, y cumplimiento normativo en los tres países. Operaciones alineadas con los estándares de seguridad que el T-MEC y los programas de operador confiable exigen.
-
Soluciones para minerales críticos y semiconductores: Mexicom Logistics ofrece servicios especializados para las cadenas de suministro estratégicas que define la revisión del T-MEC: carga completa (FTL), carga parcial (LTL) y Partial Truckload con equipos tipo Dry Van, Reefer, Flatbed, Step-Deck y Double Drop. Para minerales críticos y semiconductores, esto significa capacidad de manejar desde concentrados de litio y lingotes de aluminio hasta obleas y subensambles de chips, con la documentación y seguridad que cada commodity exige.
-
Hub estratégico en Laredo y soluciones 4PL: El hub transfronterizo en Laredo, Texas —con almacén propio de 43,000 pies cuadrados y 17 plataformas de carga— permite operaciones de cross-docking, consolidación, desconsolidación y transbordo. A esto se suman soluciones 4PL que incluyen almacenamiento y distribución, seguro de carga, coordinación aduanal, gestión de fletes y consultoría logística, ofreciendo un punto único de contacto para toda la cadena de suministro en México, EE. UU. y Canadá.
Para los embarcadores de minerales críticos, semiconductores y equipos energéticos, la combinación de flota propia, certificaciones C-TPAT, capacidad In-Bond, hub en Laredo y experiencia en los tres países convierte a Mexicom Logistics en el socio que garantiza que la carga llegue a su destino sin detenerse en la frontera. En un entorno donde las reglas de origen y los aranceles cambian cada año, contar con un operador que domina el proceso aduanal, los documentos y los tiempos de cruce no es una ventaja: es una necesidad operativa.
Mexicom Logistics — Transporte transfronterizo de carga en México, Estados Unidos y Canadá. Especialistas en logística para minerales críticos, semiconductores, energía y manufactura avanzada. Flota propia, certificaciones C-TPAT, hub en Laredo, soluciones puerta a puerta y 4PL.
Ubicada en Laredo, nuestra bodega agiliza el transporte de tu carga transfronteriza.
Contáctanos hoy
info@mexicomusa.com
Tel. +1 (956) 516-7201
Sources:
- Congressional Research Service, U.S.-Canada Trade Relations, IF12595, updated 2026. https://www.congress.gov/crs_external_products/IF/PDF/IF12595/IF12595.31.pdf
- Mexico Business News, «Northern Mexico’s Rise as a Critical Mineral Powerhouse,» February 10, 2026. https://mexicobusiness.news/mining/news/northern-mexicos-rise-critical-mineral-powerhouse
- Mexico Business News, «Mexico to Compete for US Critical Minerals Investment,» March 17, 2026. https://mexicobusiness.news/mining/news/mexico-compete-us-critical-minerals-investment
- Semiconductor Industry Association, «Comments on the United States-Mexico-Canada Agreement (USMCA) Joint Review,» November 3, 2025. https://www.semiconductors.org/wp-content/uploads/2025/11/FINAL_SIA-Comments_USMCA-Review.pdf
- El Economista, «La mayor refinación minera aumentará el comercio libre de aranceles en el T-MEC,» August 27, 2026. https://www.eleconomista.com.mx/empresas/mayor-refinacion-minera-aumentara-comercio-libre-aranceles-t-mec-20260827-830556.html
- Center for Strategic and International Studies (CSIS), «USMCA 2026 and Economic Security: The Convergence of Technology, Trade, and National Security,» February 27, 2026. https://www.csis.org/analysis/usmca-2026-and-economic-security-convergence-technology-trade-and-national-security
- MarketResearch.com, «Mexico MicroLED Display Market 2025–2035,» June 3, 2026. https://www.marketresearch.com/Emergen-Research-v4369/Mexico-MicroLED-Display-Epitaxial-Growth-45459766/
- POLITICO, «Canada turns its critical minerals into leverage against Trump,» September 5, 2026. https://www.politico.com/news/2026/09/05/canada-turns-its-critical-minerals-into-leverage-against-trump-01065104
- WardsAuto, «USITC probes USMCA auto rules’ impact on industry competitiveness,» March 13, 2026. https://www.wardsauto.com/news/usitc-usmca-auto-rules-impact-on-industry/814691/
- Brookings Institution, «The impact of US tariffs on North American auto manufacturing and implications for USMCA,» May 14, 2025. https://www.brookings.edu/articles/the-impact-of-us-tariffs-on-north-american-auto-manufacturing-and-implications-for-usmca/
- U.S. Energy Information Administration, «U.S. natural gas exports to Mexico reach new records,» October 20, 2025. https://www.eia.gov/todayinenergy/detail.php?id=64584
- El Economista, «México produce ocho de los 60 minerales críticos de interés,» February 12, 2026. https://www.eleconomista.com.mx/empresas/mexico-produce-ocho-60-minerales-criticos-interes-20260212-798456.html
- Canada Energy Regulator, «Market Snapshot: Overview of 2025 Canada-U.S. Energy Trade,» May 26, 2026. https://www.cer-rec.gc.ca/en/data-analysis/energy-markets/market-snapshots/2026/market-snapshot-overview-of-2025-canada-us-energy-trade.html
- Mexico Business News, «Mexico Opens Door to Private Energy as USMCA Dispute Looms,» November 26, 2025. https://mexicobusiness.news/oilandgas/news/mexico-opens-door-private-energy-usmca-dispute-looms
- DPL News, «México | Fabricantes de chips piden ajuste en reglas de origen del T-MEC,» November 10, 2025. https://dplnews.com/mexico-fabricantes-de-chips-piden-ajuste-en-reglas-de-origen-del-t-mec/
- KPMG, «핵심광물을 미국 또는 미국과 FTA를 체결한 국가에서 일정 비율,» 2026. https://assets.kpmg.com/content/dam/kpmg/kr/pdf/2026/industry/2026-usmca-critical-minerals-requirement.pdf
- Incomex, «EE. UU. busca endurecer reglas de origen del T-MEC en sector automotriz,» July 22, 2026. https://incomex.org.mx/ee-uu-busca-endurecer-reglas-de-origen-del-t-mec-en-sector-automotriz/
- El Universal, «Pretende EU ampliar las reglas del T-MEC; semiconductores y electrónicos, en la mira,» August 3, 2026. https://www.eluniversal.com.mx/cartera/pretende-eu-ampliar-las-reglas-del-t-mec-semiconductores-y-electronicos-en-la-mira/
- CEIC Data, «Mexico Imports: Electronic Integrated Circuits & Microassemblies,» August 13, 2026. https://www.ceicdata.com/en/indicator/mexico/imports-electronic-integrated-circuits-microassemblies
- IndexBox, «Semiconductors Market in Mexico,» May 2, 2026. https://www.indexbox.io/store/mexico-semiconductors-market-report-analysis-size-share-trends-forecast-trade/
- Alzavoz, «Gobierno de México presenta avances en Kutsari para fabricar semiconductores en tres sedes,» August 14, 2025. https://www.alzavoz.com/gobierno-de-mexico-presenta-avances-en-kutsari-para-fabricar-semiconductores-en-tres-sedes/
- Mega Noticias, «La guerra de los chips; apuesta de México con EU,» April 3, 2026. https://www.meganoticias.mx/la-guerra-de-los-chips-apuesta-de-mexico-con-eu/
- Mexico Industry, «QSM Semiconductores: la empresa que pone a México en el mapa de los semiconductores,» September 1, 2026. https://mexicoindustry.com/qsm-semiconductores-la-empresa-que-pone-a-mexico-en-el-mapa-de-los-semiconductores/
- SGPJB, «2025墨西哥半导体生态系统报告,» August 28, 2026. https://www.sgpjbg.com/2025-mexico-semiconductor-ecosystem-report.html
- Forbes México, «Fabricación de hardware para IA triplica importaciones de Taiwán a México,» May 19, 2026. https://forbes.com.mx/fabricacion-de-hardware-para-ia-triplica-importaciones-de-taiwan-a-mexico/
- Forbes México, «Taiwán desplaza a China como mayor importador de productos para IA a México,» June 15, 2026. https://forbes.com.mx/taiwan-desplaza-a-china-como-mayor-importador-de-productos-para-ia-a-mexico/
- Politico, «Canada turns its critical minerals into leverage against Trump,» September 5, 2026. https://www.politico.com/news/2026/09/05/canada-turns-its-critical-minerals-into-leverage-against-trump-01065104
- Canadian Centre for Policy Alternatives, «‘Critical minerals’ strategy is going down a cynical road,» March 25, 2026. https://www.policyalternatives.ca/news-research/critical-minerals-strategy-is-going-down-a-cynical-road/
- El Economista, «México es clave en 10 minerales críticos para EU,» February 16, 2026. https://www.jornada.com.mx/2026/02/16/economia/018n1eco
- Debate, «Litio global crece 4,503% y México queda fuera del mercado,» April 23, 2026. https://www.debate.com.mx/litio-global-crece-4503-y-mexico-queda-fuera-del-mercado-20260423-001.html
- El Financiero, «México ‘hace méritos’ con Trump: Firma acuerdo para suministro de minerales críticos,» February 4, 2026. https://www.elfinanciero.com.mx/nacional/mexico-hace-meritos-con-trump-firma-acuerdo-para-suministro-de-minerales-criticos/
- El Economista, «Política minera mexicana puede limitar plan México-EU de minerales críticos,» February 26, 2026. https://www.eleconomista.com.mx/empresas/politica-minera-mexicana-puede-limitar-plan-mexico-eu-de-minerales-criticos-20260226-799456.html
- Opportimes, «Silver on the U.S. List of Critical Minerals: Camimex Calls It Significant,» August 28, 2026. https://www.opportimes.com/silver-on-the-u-s-list-of-critical-minerals-camimex-calls-it-significant/
- Expansión, «Minerales críticos. México en la mesa, ¿pero con qué menú?» March 2, 2026. https://esg.expansion.mx/mineria/2026/03/02/minerales-criticos-mexico-en-la-mesa-pero-con-que-menu
- Energy & Industry Magazine, «Minerales críticos abren un nuevo capítulo para la minería nacional,» April 2, 2026. https://energymagazine.mx/minerales-criticos-abren-un-nuevo-capitulo-para-la-mineria-nacional/
- Outlet Minero, «Minerales críticos: la carta estratégica de México en la nueva integración minera de Norteamérica,» February 27, 2026. https://outletminero.org/minerales-criticos-la-carta-estrategica-de-mexico-en-la-nueva-integracion-minera-de-norteamerica/
- Mexico Business News, «Mexico Moves to Secure Critical Minerals Amid Global Shifts,» February 12, 2026. https://mexicobusiness.news/mining/news/mexico-moves-secure-critical-minerals-amid-global-shifts
- Mexico Business News, «Stalled at SEMARNAT: What Firms Filing Applications Recommend,» July 30, 2026. https://mexicobusiness.news/mining/news/stalled-semarnat-what-firms-filing-applications-recommend
- Mexico Business News, «Mexico Cuts Gasoline Import Dependency; Natural Gas Imports Grow,» March 4, 2026. https://mexicobusiness.news/oilandgas/news/mexico-cuts-gasoline-import-dependency-natural-gas-imports-grow
- Natural Gas Intelligence, «Pipelines Over Politics: Mexico’s U.S. Gas Appetite Reaches New Heights,» November 7, 2025. https://www.naturalgasintel.com/pipelines-over-politics-mexicos-us-gas-appetite-reaches-new-heights/
- Global Energy, «México marca récord en importaciones de gas natural desde EU,» March 5, 2026. https://globalenergy.mx/mexico-marca-record-en-importaciones-de-gas-natural-desde-eu/
- Opportimes, «SIA calls for harmonization of semiconductor regulations in North America,» June 7, 2026. https://www.opportimes.com/sia-calls-for-harmonization-of-semiconductor-regulations-in-north-america/
- Opportimes, «La SIA pide alineación de normas sobre semiconductores en América del Norte,» June 7, 2026. https://www.opportimes.com/la-sia-pide-alineacion-de-normas-sobre-semiconductores-en-america-del-norte/
- Investor Wedbush, «USMCA Review Puts North America’s AI Backbone to the Test: Global Electronics Association Sounds Alarm,» December 1, 2025. https://investor.wedbush.com/usmca-review-puts-north-americas-ai-backbone-to-the-test-global-electronics-association-sounds-alarm/
- Electronics.org, «Strengthening North America’s Electronics Backbone,» November 10, 2025. https://www.electronics.org/strengthening-north-americas-electronics-backbone/
- Bilaterals.org, «T-MEC y EU. La agenda de la renegociación 2025-2026,» 2025. https://www.bilaterals.org/t-mec-y-eu-la-agenda-de-la-renegociacion-2025-2026
- Ifeng News, «近100%AI设备运往美国,墨西哥被敲打:排除中国成分,» September 16, 2026. https://news.ifeng.com/nearly-100-ai-equipment-shipped-to-us-mexico-pushed-to-exclude-chinese-components/
- Incomex, «Revisión del T-MEC podría redefinir cadenas de suministro automotrices,» June 25, 2026. https://incomex.org.mx/revision-del-t-mec-podria-redefinir-cadenas-de-suministro-automotrices/
- BlueGreen Alliance, «Comments on USMCA Review,» 2026. https://www.bluegreenalliance.org/comments-on-usmca-review/
- IAméricas, «The 2026 joint review of the USMCA presents an opportunity,» 2026. https://iamericas.org/the-2026-joint-review-of-the-usmca-presents-an-opportunity/
- WITA, «Could U.S.-Mexico Critical Minerals Deal Really Be a Technology Sovereignty Play?» February 9, 2026. https://www.wita.org/could-u-s-mexico-critical-minerals-deal-really-be-a-technology-sovereignty-play/
- Citrin Cooperman, «Key Takeaways from the 2026 NAM North American Manufacturing Conference,» June 9, 2026. https://www.citrincooperman.com/key-takeaways-from-the-2026-nam-north-american-manufacturing-conference/
- IndexBox, «USMCA review 2026: Key takeaways for shippers from Supply Chain Dive event,» July 27, 2026. https://www.indexbox.io/usmca-review-2026-key-takeaways-for-shippers-from-supply-chain-dive-event/
- Virginia Business, «As USMCA review looms, experts say auto industry’s future is uncertain,» February 6, 2026. https://virginiabusiness.com/as-usmca-review-looms-experts-say-auto-industrys-future-is-uncertain/
- WardsAuto, «USITC probes USMCA auto rules’ impact on industry competitiveness,» March 13, 2026. https://www.wardsauto.com/news/usitc-usmca-auto-rules-impact-on-industry/814691/
- USITC, «USMCA Automotive Rules of Origin: Economic Impact and Operation,» 2025. https://www.usitc.gov/publications/332/pub5642.pdf
- Canada Energy Regulator, «Electricity Trade Summary,» October 2, 2025. https://www.cer-rec.gc.ca/en/data-analysis/energy-markets/electricity-trade-summary.html
- U.S. Energy Information Administration, «U.S. natural gas exports to Mexico reach new records,» October 20, 2025. https://www.eia.gov/todayinenergy/detail.php?id=64584
- Mexico Business News, «Mexico Opens Door to Private Energy as USMCA Dispute Looms,» November 26, 2025. https://mexicobusiness.news/oilandgas/news/mexico-opens-door-private-energy-usmca-dispute-looms
- OPIS, «2026 Preview: Mexico Energy Overhaul to Test USMCA as July Review of Pact Approaches,» December 31, 2025. https://www.opis.com/2026-preview-mexico-energy-overhaul-to-test-usmca-as-july-review-of-pact-approaches/